ปัญหาหนี้สินและภาระทางการเงินเป็นเรื่องที่หลายคนต้องเผชิญ โดยเฉพาะเมื่อรายจ่ายต่อเดือนเพิ่มขึ้นสวนทางกับรายได้ เงินเดือนเพิ่งเข้าบัญชีก็ต้องแบ่งไปชำระหนี้ ค่าเดินทาง ค่าครองชีพ และค่าใช้จ่ายจำเป็นต่าง ๆ จนแทบไม่เหลือเงินเก็บ เมื่อภาระผ่อนยังคงอยู่ การใช้ชีวิตประจำวันจึงรู้สึกอึดอัดและขาดสภาพคล่อง คำถามสำคัญคือจะบริหารหนี้อย่างไรให้ปลดได้เร็วขึ้น และกลับมามีเงินใช้จ่ายได้อย่างมั่นใจอีกครั้ง ในบทความนี้ fin tips by ttb จะพาไปดู 7 วิธีปลดหนี้ได้ไวขึ้นที่จะช่วยแบ่งเบาภาระค่าใช้จ่ายในแต่ละเดือน เพื่อให้คุณสามารถจัดการปิดหนี้ได้ ในบทความนี้กันเลย
7 วิธีปลดหนี้ได้ไวขึ้น
การปลดหนี้ไม่ใช่แค่การผ่อนจ่ายไปเรื่อย ๆ แต่ต้องอาศัยการวางแผนและจัดการการเงินอย่างถูกวิธี เพื่อช่วยลดภาระค่าใช้จ่ายในแต่ละเดือน เพิ่มสภาพคล่อง และทำให้เห็นจุดหมายของการเป็นอิสระทางการเงินชัดเจนขึ้น ต่อไปนี้คือ 7 วิธีเคลียร์ยอดเงินที่จะช่วยให้คุณจัดการหนี้ได้ตรงจุด และปิดหนี้ได้เร็วขึ้นอย่างเป็นระบบ
1. ตรวจสอบรายการหนี้ทั้งหมด
เริ่มต้นปลดหนี้อย่างมีประสิทธิภาพด้วยการรวบรวมข้อมูลหนี้สินทั้งหมดที่มีอยู่ ตรวจสอบว่าปัจจุบันมีหนี้กี่รายการ แต่ละรายการเป็นหนี้ประเภทใด เช่น หนี้บัตรเครดิต หนี้บ้าน หรือหนี้รถ พร้อมเช็กยอดคงค้าง เงินต้น และอัตราดอกเบี้ยให้ครบถ้วน เพราะการมองเห็นภาพรวมหนี้ทั้งหมดอย่างชัดเจน จะช่วยให้คุณสามารถเปรียบเทียบภาระดอกเบี้ย และจัดลำดับความสำคัญของหนี้ เพื่อวางแผนชำระหนี้ในขั้นตอนถัดไปได้อย่างเป็นระบบ

2. จัดลำดับความสำคัญของหนี้
เมื่อทราบภาพรวมหนี้ทั้งหมดแล้ว ขั้นตอนต่อมาคือการจัดลำดับความสำคัญของหนี้ ซึ่งเป็นวิธีปลดหนี้ให้เร็วที่สุดอีกด้วย โดย ttb ขอแนะนำให้เริ่มจากการจัดการหนี้ที่มีอัตราดอกเบี้ยสูงที่สุดก่อน ตามเทคนิคหิมะถล่ม (Debt Avalanche Method) จากนั้นจึงค่อยชำระหนี้ที่มีอัตราดอกเบี้ยต่ำลงตามลำดับ วิธีนี้ช่วยลดภาระดอกเบี้ยรวมในระยะยาว และทำให้ค่าใช้จ่ายรายเดือนค่อย ๆ เบาลงอย่างเห็นได้ชัด
โดยทั่วไปแล้ว หนี้ที่มีอัตราดอกเบี้ยสูงมักเป็นหนี้ระยะสั้น เช่น หนี้บัตรเครดิต บัตรกดเงินสด หรือสินเชื่อส่วนบุคคล ซึ่งมีอัตราดอกเบี้ยเฉลี่ยประมาณ 16% – 25% ต่อปี และเป็นการคำนวณดอกเบี้ยแบบลดต้นลดดอก ดังนั้น เมื่อมีการชำระเงินต้นเพิ่มขึ้นในแต่ละงวด ดอกเบี้ยที่ต้องจ่ายก็จะลดลงตามไปด้วย ช่วยให้สามารถปิดหนี้ได้เร็วขึ้นและเป็นระบบมากยิ่งขึ้น
3. วางแผนการเงินให้ชัดเจน
การวางแผนการเงินที่ดีจะช่วยให้คุณสามารถจัดสรรเงินในกระเป๋าได้อย่างมีประสิทธิภาพ เริ่มจากการกำหนดสัดส่วนการใช้เงินในแต่ละเดือนให้ชัดเจน เช่น หากมีรายได้ประจำเดือนละ 30,000 บาท ควรกำหนดว่าเงินส่วนใดใช้สำหรับชำระหนี้ ค่าใช้จ่ายจำเป็นในชีวิตประจำวัน และเงินออม เพื่อให้การใช้จ่ายไม่สะดุดและยังคงมีเงินเหลือไว้สำรองสำหรับกรณีฉุกเฉินที่อาจเกิดขึ้นได้ ทั้งนี้ หากอ้างอิงจากข้อมูลจาก ธปท. ได้ให้ข้อมูลไว้ว่า ก่อนจะตัดสินใจก่อหนี้ ควรพิจารณาสัดส่วนการผ่อนชำระหนี้ทั้งหมดในแต่ละเดือน ไม่ควรเกิน 1 ใน 3 ของรายได้ต่อเดือน เพื่อไม่ให้กระทบต่อค่าใช้จ่ายจำเป็นและคุณภาพชีวิตในระยะยาว พร้อมช่วยให้สามารถเคลียร์ยอดเงินได้อย่างต่อเนื่องและยั่งยืน
4. สร้างรายได้เพิ่ม เพื่อนำไปปลดหนี้
นอกจากการควบคุมและจัดสรรการเงินแล้ว การหารายได้เสริมเป็นอีกทางเลือกที่ช่วยให้เคลียร์ยอดเงินได้เร็วขึ้น ลองมองหางานเสริมที่ทำควบคู่กับงานประจำ เช่น งานฟรีแลนซ์ ขายของ หรือการใช้ทักษะที่มีอยู่ให้เกิดรายได้เพิ่มเติม เมื่อนำรายได้ส่วนนี้ไปชำระหนี้โดยตรง จะช่วยลดเงินต้นได้เร็วขึ้น และทำให้ภาระดอกเบี้ยลดลงตามไปด้วย โดยไม่กระทบต่อค่าใช้จ่ายหลักในชีวิตประจำวันมากนัก
5. โปะหนี้ให้เงินต้นลดเร็ว
หากมีเงินก้อนใหญ่หรือรายได้พิเศษ เช่น โบนัสประจำปี เงินพิเศษจากงานเสริม หรือเงินคืนภาษี แนะนำให้แบ่งเงินส่วนหนึ่งมานำไปโปะหนี้เพิ่มเติมจากค่างวดปกติ เพราะการนำเงินก้อนมาโปะเงินต้นจะช่วยให้ยอดหนี้คงค้างลดลงอย่างรวดเร็ว ส่งผลให้ดอกเบี้ยในงวดถัดไปลดลงตามไปด้วย วิธีนี้ไม่เพียงช่วยย่นระยะเวลาการผ่อนชำระ แต่ยังช่วยลดภาระดอกเบี้ยรวมในระยะยาว ทำให้การปลดหนี้เป็นไปได้เร็วขึ้น และช่วยให้สถานะทางการเงินกลับมาคล่องตัวมากยิ่งขึ้น
6. รักษาประวัติการผ่อนชำระหนี้ไว้ให้ดี
แม้การมีประวัติการผ่อนชำระหนี้ที่ดีจะไม่ใช่วิธีปลดหนี้โดยตรง แต่ถือเป็นปัจจัยสำคัญที่ช่วยเพิ่มโอกาสในการเจรจาต่อรองกับสถาบันการเงินในอนาคต ไม่ว่าจะเป็นการขอปรับโครงสร้างหนี้ รีไฟแนนซ์ หรือขอสินเชื่อใหม่ โดยสถาบันการเงินจะพิจารณาจากประวัติการชำระหนี้สินเชื่อทุกประเภทตั้งแต่อดีตจนถึงปัจจุบัน เช่น ไม่เคยผิดนัดชำระหนี้ ไม่มีประวัติการถูกยึดทรัพย์ หรือกรณีที่เคยผิดนัด แต่ได้ชำระปิดบัญชีเรียบร้อยแล้ว
การรักษาประวัติที่ดีสามารถเริ่มได้จากพฤติกรรมพื้นฐาน เช่น ชำระหนี้ตรงตามกำหนด ไม่ขาดส่ง หากช่วงใดมีข้อจำกัดทางการเงิน อาจเลือกชำระยอดขั้นต่ำเพื่อหลีกเลี่ยงการผิดนัด ซึ่งถือเป็นอีกหนึ่งกลยุทธ์ที่ช่วยประคองสถานะทางการเงินและนำไปสู่การปิดหนี้ได้ในระยะยาว
นอกจากนี้ สถาบันการเงินยังพิจารณาความสามารถในการชำระหนี้ในอนาคตจากสถานะทางการเงินปัจจุบัน เช่น ความมั่นคงของอาชีพ รายได้ที่สม่ำเสมอ สัดส่วนหนี้ต่อรายได้ และภาระผ่อนชำระต่อเดือนที่ไม่เกินเกณฑ์ที่กำหนด รวมถึงต้องมีเงินคงเหลือเพียงพอสำหรับค่าใช้จ่ายในการดำรงชีพ เพื่อให้การจัดการหนี้เป็นไปอย่างมีประสิทธิภาพ ไม่กระทบกับสภาพคล่องในชีวิตประจำวัน

7. รวมหนี้มาเป็นก้อนเดียว
หลังจากเช็กรายการหนี้ต่าง ๆ ที่มี และประเมินความสามารถในการชำระหนี้ของตนเองแล้ว หากพบว่าภาระผ่อนชำระในแต่ละเดือนตึงตัวเกินไป การรวมหนี้มาเป็นก้อนเดียวถือเป็นอีกทางเลือกที่ช่วยจัดการหนี้ได้อย่างมีประสิทธิภาพ วิธีนี้จะช่วยเปลี่ยนหนี้หลายรายการให้เหลือเพียงการผ่อนชำระครั้งเดียว พร้อมอัตราดอกเบี้ยที่ต่ำลง นอกจากนี้ ยังสามารถเลือกระยะเวลาผ่อนชำระให้เหมาะสมกับรายได้ ช่วยลดภาระรายเดือนและเพิ่มสภาพคล่องทางการเงิน ทำให้การบริหารเงินในแต่ละเดือนคล่องตัวมากยิ่งขึ้น อีกทั้งการชำระหนี้อย่างเป็นระบบยังช่วยรักษาประวัติเครดิตที่ดี ซึ่งจะเป็นประโยชน์หากในอนาคตมีความจำเป็นต้องขอสินเชื่อเพิ่มเติมและช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อได้อีกด้วย
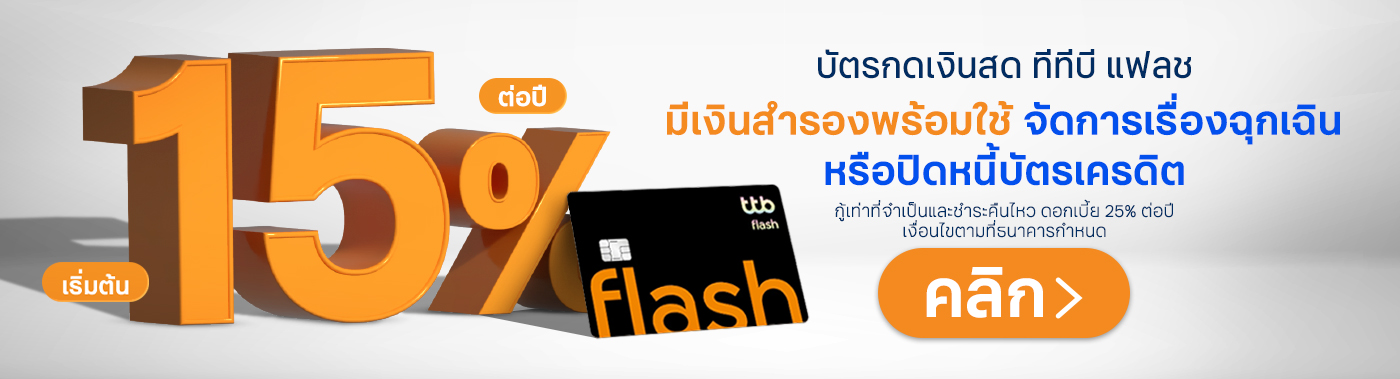
และเพื่อให้การรวมหนี้เป็นเรื่องเป็นไปอย่างมีระบบมากขึ้น บัตรกดเงินสด ทีทีบี แฟลช อีกหนึ่งผลิตภัณฑ์ทางการเงินที่ตอบโจทย์ผู้ที่ต้องการรวมหนี้หลายรายการมาไว้ในที่เดียว ด้วยอัตราดอกเบี้ยเริ่มต้น 15% ต่อปี ดอกเบี้ยถูกลง คงที่เท่าเดิมจนจบสัญญา และสามารถเลือกผ่อนชำระได้นานสูงสุดถึง 99 เดือน เดือนที่ 100 เป็นต้นไป อัตราดอกเบี้ย 25% ต่อปี ลดภาระค่างวดต่อเดือน เพิ่มสภาพคล่องทางการเงิน และทำให้การบริหารหนี้เป็นไปอย่างมีวินัยมากขึ้น อีกทั้งยังช่วยรักษาประวัติเครดิตให้ดี หากในอนาคตต้องการขอสินเชื่อเพิ่มเติมก็จะช่วยเพิ่มโอกาสในการอนุมัติได้เช่นกัน
สรุปบทความ
การปลดหนี้ให้ได้เร็วขึ้นไม่ใช่เรื่องไกลตัว หากเริ่มจากการวางแผนการเงินให้ชัดเจน ชำระหนี้อย่างมีวินัย และรักษาประวัติการผ่อนชำระให้ดีอย่างสม่ำเสมอ โดยเฉพาะคนที่มีภาระหนี้หลายก้อน ไม่ว่าจะเป็นบัตรกดเงินสด บัตรเครดิต หรือสินเชื่อส่วนบุคคล การเริ่มต้นจัดการหนี้ให้เป็นระบบตั้งแต่วันนี้ จะช่วยให้การเงินในระยะยาวคล่องตัวมากขึ้น
หากปัจจุบันมีหนี้จากหลายสถาบัน การรวมหนี้มาไว้ที่เดียวก็เป็นอีกทางเลือกที่ช่วยลดความยุ่งยากในการผ่อนชำระยอดหนี้ในแต่ละเดือน สำหรับใครที่สนใจสมัครบัตรกดเงินสด ทีทีบี แฟลช สามารถทำได้ง่าย ๆ ผ่าน 3 ช่องทางหลัก ได้แก่ เว็บไซต์ ttb, แอปพลิเคชัน ttb touch และที่ ttb ทุกสาขาทั่วประเทศ หรือติดต่อสายด่วน ttb contact center โทร. 1428 ได้ตลอด 24 ชม. ttb พร้อมช่วยคุณจัดการหนี้ ลดภาระดอกเบี้ย และช่วยให้มองเห็นเป้าหมายการปิดหนี้ได้ชัดเจนกว่าเดิม
คำถามที่พบบ่อย (FAQ) เกี่ยวกับวิธีปลดหนี้
สัดส่วนการผ่อนชำระหนี้ต่อรายได้ที่เหมาะสมควรอยู่ที่เท่าไร?
ตามข้อมูลอ้างอิงจาก BOT แนะนำให้ภาระผ่อนชำระหนี้รวมไม่เกินประมาณ 1 ใน 3 ของรายได้ต่อเดือน เพื่อไม่ให้กระทบต่อค่าใช้จ่ายจำเป็นในชีวิตประจำวัน และยังช่วยให้การจัดการหนี้เป็นไปอย่างต่อเนื่องและมีประสิทธิภาพ
การโปะหนี้ช่วยลดภาระดอกเบี้ยได้จริงหรือไม่?
ช่วยได้จริง โดยเฉพาะการนำเงินก้อน เช่น โบนัสหรือรายได้พิเศษมาโปะเงินต้น เพราะเมื่อเงินต้นลดลง ดอกเบี้ยซึ่งคำนวณจากยอดเงินต้นคงเหลือจะลดลงตามไปด้วย ส่งผลให้ภาระดอกเบี้ยรวมตลอดสัญญาลดลง และช่วยให้ปิดหนี้ได้เร็วขึ้น
บัตรกดเงินสด ทีทีบี แฟลช สามารถช่วยเพิ่มสภาพคล่องได้อย่างไร?
บัตรกดเงินสด ทีทีบี แฟลช ช่วยให้คุณสามารถบริหารหนี้ได้คล่องตัวขึ้น ด้วยการโอนยอดหนี้จากสถาบันการเงินอื่นมาผ่อนต่อในอัตราดอกเบี้ยที่ถูก โดยเริ่มต้นที่ 15% ต่อปี พร้อมเลือกระยะเวลาผ่อนชำระนานสูงสุดถึง 99 เดือน* ให้สอดคล้องกับรายได้ ช่วยเพิ่มสภาพคล่องในแต่ละเดือนให้คุณ
*เดือนที่ 100 เป็นต้นไป อัตราดอกเบี้ย 25% ต่อปี
กู้เท่าที่จำเป็นและชำระคืนไหว
บัตรกดเงินสด ทีทีบี แฟลช อัตราดอกเบี้ย 15 - 25% ต่อปี
*เงื่อนไขการพิจารณาและอนุมัติสินเชื่อเป็นไปตามที่ธนาคารกำหนด
ศึกษารายละเอียดเพิ่มเติมได้ที่เว็บไซต์ www.ttbbank.com
อ้างอิงข้อมูลจาก
• https://www.bot.or.th/th/satang-story/managing-debt/indebtedness.html