การติดหนี้บัตรเครดิตไม่ได้เป็นเพียงเรื่องของค่าใช้จ่ายที่เพิ่มขึ้นเท่านั้น แต่ยังส่งผลต่อหลายด้านของชีวิต ทั้ง สภาพคล่องทางการเงิน ความน่าเชื่อถือทางเครดิต (Credit Score) และความเครียดจากภาระหนี้ที่สะสม หากไม่มีแผนจัดการที่เหมาะสม หนี้บัตรเครดิตอาจเพิ่มขึ้นจากดอกเบี้ยและการจ่ายขั้นต่ำ จนกลายเป็นภาระระยะยาวที่ควบคุมได้ยาก และส่งผลให้สถานะทางการเงินโดยรวมแย่ลง
นอกจากนี้ การค้างชำระยังอาจกระทบต่อประวัติทางการเงิน ทำให้ถูกติดตามทวงถาม และในบางกรณีอาจนำไปสู่การดำเนินการทางกฎหมายได้ ในบทความนี้ fin tips by ttb ได้รวบรวมวิธีจัดการหนี้บัตรเครดิต ตั้งแต่การวางแผนชำระหนี้ การลดดอกเบี้ย ไปจนถึงทางเลือกในการรวมหนี้ เพื่อช่วยให้คุณ ปลดหนี้ได้เร็วขึ้น และกลับมาบริหารการเงินได้อย่างมั่นคงอีกครั้งกัน
ติดหนี้บัตรเครดิตส่งผลต่อตัวเราอย่างไร
หนี้บัตรเครดิตไม่ได้ส่งผลแค่เรื่องเงินเท่านั้น แต่ยังส่งผลกระทบต่อชีวิตเราในหลาย ๆ ด้านอีกด้วย ลองมาดูกันว่าผลกระทบมีอะไรบ้าง
เสียประวัติ
การเป็นหนี้บัตรเครดิตและไม่สามารถชำระได้ตามกำหนด ข้อมูลนี้จะถูกบันทึกไว้ในประวัติเครดิตของเราในฐานข้อมูลเครดิตแห่งชาติจำกัด (NCB) หรือที่รู้จักกันในชื่อ “เครดิตบูโร”
ซึ่งเป็นแหล่งข้อมูลที่สถาบันการเงินและธนาคารใช้ในการตรวจสอบความน่าเชื่อถือทางการเงินของผู้ขอสินเชื่อ และเมื่อมีประวัติผิดนัดชำระหนี้ คะแนนเครดิต (Credit Score) ของเราจะลดลง ทำให้ธนาคารหรือสถาบันการเงินมองว่าเรามีความเสี่ยงสูง ซึ่งส่งผลโดยตรงต่อโอกาสในการอนุมัติสินเชื่อต่าง ๆ ไม่ว่าจะเป็นบัตรกดเงินสด สินเชื่อบุคคล สินเชื่อบ้านหรือแม้กระทั่งสินเชื่อรถยนต์
นอกจากนี้ ประวัติการชำระหนี้ที่ไม่ดีอาจอยู่ในระบบเครดิตบูโรนานหลายปี ซึ่งอาจทำให้เราได้รับเงื่อนไขสินเชื่อที่เข้มงวดขึ้น เช่น อัตราดอกเบี้ยสูง วงเงินจำกัด หรืออาจถูกปฏิเสธการขอสินเชื่อไปเลย จึงถือว่าการรักษาประวัติการชำระหนี้ให้ดีเป็นสิ่งสำคัญต่อสุขภาพทางการเงินในระยะยาว
ถูกทวงถามบ่อย ๆ
เมื่อเราเป็นหนี้บัตรเครดิตและไม่สามารถชำระได้ตามกำหนด อาจถูกติดต่อจากฝ่ายทวงหนี้ของธนาคารหรือบริษัทที่รับจ้างทวงหนี้บ่อยขึ้น ซึ่งไม่เพียงสร้างความเครียดเท่านั้น แต่ยังอาจส่งผลกระทบต่อชื่อเสียงและความสัมพันธ์กับคนรอบข้างด้วย โดยทั่วไป กระบวนการทวงถามหนี้มักเริ่มต้นดังนี้
- โทรศัพท์ติดตามทวงถาม เจ้าหนี้จะโทรมาเตือนให้ชำระหนี้ หากค้างชำระหนี้บัตรเครดิตหลายสถาบันการเงิน
- ส่งจดหมายทวงถาม หากไม่สามารถติดต่อทางโทรศัพท์ได้ เจ้าหนี้อาจส่งจดหมายเตือนให้ชำระ
ทั้งนี้ก็ไม่จำเป็นต้องกังวลไป เนื่องจากมีกฎหมายคุ้มครองลูกหนี้จากการทวงถามหนี้ที่ไม่เป็นธรรม ดังนั้น หากเรารู้สึกว่าถูกคุกคามหรือถูกปฏิบัติอย่างไม่เหมาะสม สามารถร้องเรียนต่อหน่วยงานที่เกี่ยวข้องได้

ถูกฟ้องร้องจากสถาบันการเงิน
หากมีหนี้บัตรเครดิตเป็นจำนวนมากและไม่ชำระเป็นเวลานาน สถาบันการเงินอาจดำเนินการฟ้องร้องได้ ซึ่งโดยทั่วไป หากไม่ชำระหนี้บัตรเครดิตเป็นเวลา 3 - 6 เดือนขึ้นไป และกฎหมายระบุไว้ว่า สามารถดำเนินการฟ้องได้ เมื่อมียอดค้างชำระเกิน 2,000 บาทขึ้นไป
เป็นหนี้บัตรเครดิตเท่าไหร่ ถึงจะโดนฟ้อง?
ในทางกฎหมายไม่มีการกำหนดขั้นต่ำว่าต้องเป็นหนี้กี่บาทถึงจะฟ้องได้ ไม่ว่าจะเป็นหลักพันหรือหลักหมื่น เจ้าหนี้มีสิทธิ์ยื่นฟ้องศาลแพ่งได้ทั้งหมด อย่างไรก็ตาม เจ้าหนี้ส่วนใหญ่จะยื่นฟ้องเมื่อมียอดหนี้รวมดอกเบี้ยประมาณ 10,000 – 30,000 บาทขึ้นไป และลูกหนี้หยุดชำระหนี้ไปแล้วประมาณ 3–6 เดือน โดยทั่วไป การฟ้องมักเกิดหลังจากผ่านขั้นตอนการทวงถามแล้ว เช่น การโทรศัพท์ติดตามและการส่งหนังสือทวงหนี้
หากได้รับหนังสือทวงหนี้แล้วแต่ไม่ติดต่อกลับหรือไม่ชำระ การเพิกเฉยถือว่าเพิ่มความเสี่ยงต่อการถูกฟ้องศาลอย่างแน่นอน เพราะเจ้าหนี้สามารถใช้หนังสือทวงหนี้เป็นหลักฐานในการดำเนินคดีได้ทันที ในทางกลับกัน การตอบกลับหรือเจรจากับเจ้าหนี้ตั้งแต่ช่วงนี้สามารถช่วยลดความรุนแรงของการฟ้อง และยังอาจต่อรองเพื่อปรับโครงสร้างหนี้หรือผ่อนชำระเป็นงวดได้
หนี้บัตรเครดิตมีอายุความกี่ปี?
ในทางกฎหมาย หนี้บัตรเครดิตถือเป็นหนี้ที่เกิดจากการที่สถาบันการเงินออกเงินสำรองจ่ายแทนผู้บริโภคไปก่อน ซึ่งมีกำหนดอายุความ 2 ปี ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 193/34 (7) โดยจะเริ่มนับตั้งแต่วันที่เจ้าหนี้สามารถบังคับสิทธิเรียกร้องได้ หรือนับจากวันผิดนัดชำระหนี้ครั้งแรกเป็นต้นไป
อย่างไรก็ตาม สิ่งสำคัญที่ลูกหนี้ต้องพึงระวังคือหลักการตามมาตรา 193/29 ที่ระบุว่า ศาลจะไม่ยกเรื่องอายุความขึ้นมาพิจารณาเองหากคู่ความไม่ได้ยกขึ้นต่อสู้ หมายความว่าแม้หนี้จะขาดอายุความไปแล้ว เจ้าหนี้ก็ยังมีสิทธิ์ยื่นฟ้องได้ และหากลูกหนี้เพิกเฉยไม่ไปศาลเพื่อยื่นคำให้การสู้คดีเรื่องอายุความ ศาลก็จำเป็นต้องพิพากษาให้ชำระหนี้ตามคำฟ้องนั้น นอกจากนี้ต้องระวังเหตุที่ทำให้อายุความสะดุดหยุดลง ตาม มาตรา 193/14 เช่น การชำระหนี้บางส่วน การจ่ายดอกเบี้ยหรือการเซ็นหนังสือรับสภาพหนี้ ซึ่งจะส่งผลให้ระยะเวลาที่ผ่านมาเป็นอันยกเลิกไป และเริ่มนับอายุความ 2 ปีใหม่อีกครั้งทันที
วิธีรับมือกับหนี้บัตรเครดิตใช้ชีวิตไม่ติดขัด
แม้ว่าการติดหนี้บัตรเครดิตจะเป็นปัญหาใหญ่ แต่ก็มีวิธีจัดการได้ ลองมาดูวิธีรับมือกับหนี้บัตรเครดิตที่จะช่วยให้เราใช้ชีวิตได้อย่างไม่ติดขัด
1. ทยอยจ่ายหนี้ให้เร็วที่สุด
การทยอยจ่ายหนี้เป็นหนึ่งในวิธีที่มีประสิทธิภาพที่สุดในการลดภาระหนี้สินและป้องกันการเสียประวัติการเงิน หากเรามีรายได้พิเศษหรือเงินออม ควรนำเงินส่วนนั้นมาชำระหนี้ทันที เพื่อลดดอกเบี้ยสะสมและป้องกันไม่ให้ยอดหนี้พุ่งสูงขึ้นโดยไม่จำเป็น โดยเทคนิคสำคัญคือพยายามจ่ายมากกว่าขั้นต่ำทุกเดือน เพราะการจ่ายขั้นต่ำเพียงอย่างเดียวจะทำให้หนี้คงค้างและดอกเบี้ยเพิ่มขึ้นอย่างช้า ๆ แนะนำให้จัดลำดับการชำระหนี้ที่มีดอกเบี้ยสูงก่อน เพราะจะช่วยลดต้นทุนดอกเบี้ยทั้งหมดในระยะยาว นอกจากนี้ การทยอยจ่ายหนี้ยังช่วยให้คุณ ควบคุมการเงินได้ง่ายขึ้นและสร้างวินัยทางการเงินให้ตัวเองด้วย
2. รวมหนี้เป็นก้อนเดียว
การรวมหนี้เป็นก้อนเดียวเป็นอีกทางเลือกสำหรับผู้ที่เริ่มมีปัญหาสภาพคล่อง หรือจ่ายเพียงยอดขั้นต่ำติดต่อกันหลายเดือน วิธีนี้ช่วยรวมภาระหนี้จากหลายบัญชีให้อยู่ในที่เดียว ทำให้บริหารจัดการง่ายขึ้น ไม่ต้องคอยจำวันครบกำหนดหรือชำระหลายรายการพร้อมกัน ช่วยลดความสับสนและความกดดันจากยอดชำระที่กระจายอยู่หลายบัญชี โดยเฉพาะกรณีที่แต่ละบัตรมีวันครบกำหนดไม่ตรงกัน หากสามารถเปลี่ยนเป็นสินเชื่อที่มีอัตราดอกเบี้ยต่ำกว่าเดิมได้ ก็อาจช่วยลดภาระดอกเบี้ยโดยรวม และเพิ่มโอกาสในการปิดหนี้ได้เร็วขึ้นในระยะยาว
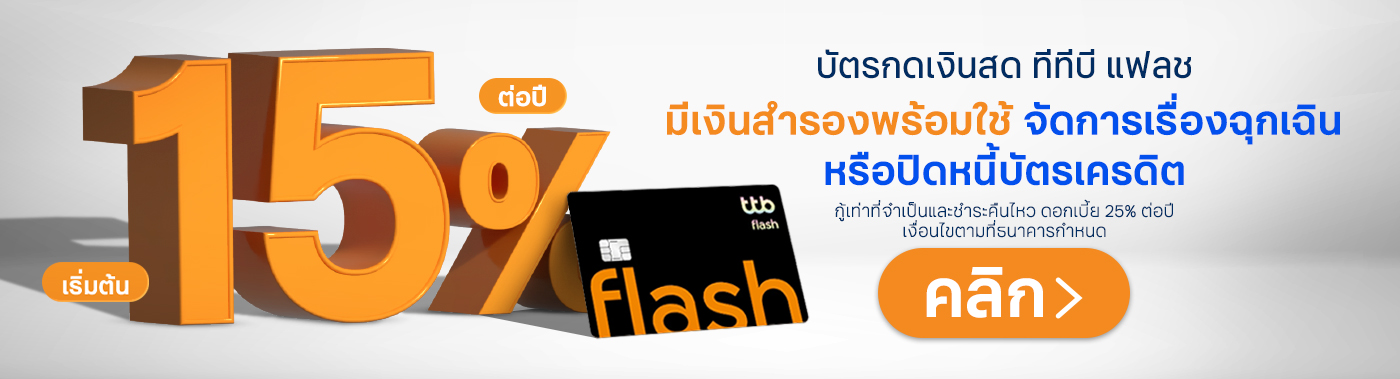
และสำหรับผู้ที่กำลังมองหาทางเลือกในการจัดการหนี้อย่างเป็นขั้นตอน ทีทีบี มีบริการรวมหนี้เป็นก้อนเดียว ช่วยให้คุณโอนหนี้จากหลายสถาบันการเงินมาไว้กับเราที่เดียว ผ่านบัตรกดเงินสด ทีทีบี แฟลช พร้อมอัตราดอกเบี้ยคงที่เริ่มต้น 15% ต่อปี ผ่อนชำระคืนได้สูงสุด 99 เดือน สำหรับเดือนที่ 100 เป็นต้นไป อัตราดอกเบี้ย 25% ต่อปี เริ่มต้นจัดการหนี้วันนี้ เพื่อก้าวสู่การเงินที่มั่นคงกว่าในวันข้างหน้า
3. เจรจาประนอมหนี้
เมื่อเริ่มรู้สึกว่าภาระหนี้ที่มีอยู่เกินกำลัง และไม่สามารถชำระได้ตามกำหนด สิ่งที่ไม่ควรทำคือการหลีกเลี่ยงหรือปล่อยให้ปัญหาค้างคาไว้ ทางที่ดีที่สุดคือรีบติดต่อธนาคารหรือสถาบันการเงินเพื่อขอคำปรึกษาและแจ้งสถานการณ์ทางการเงินตามความเป็นจริง
โดยธนาคารสามารถช่วยพิจารณาแนวทางปรับโครงสร้างหนี้ที่เหมาะสมกับความสามารถในการชำระ เช่น การปรับลดอัตราดอกเบี้ย การขยายระยะเวลาผ่อนชำระหรือปรับรูปแบบค่างวดให้สอดคล้องกับรายได้ในปัจจุบัน
วิธีนี้จะช่วยลดความเสี่ยงของการค้างชำระต่อเนื่อง และป้องกันไม่ให้ยอดหนี้บานปลาย เมื่อได้ข้อตกลงใหม่แล้ว ควรปฏิบัติตามเงื่อนไขอย่างเคร่งครัด พร้อมระมัดระวังไม่ก่อหนี้เพิ่ม เพื่อให้การประนอมหนี้ครั้งนี้เป็นก้าวสำคัญในการฟื้นฟูสถานะทางการเงินและกลับมาจัดการหนี้ได้อย่างยั่งยืน

สรุปบทความ
หากคุณกำลังประสบกับปัญหาหนี้บัตรเครดิตอยู่ อย่าเพิ่งกังวลไป เพราะปัญหานี้สามารถจัดการได้ หากเรามีการวางแผนชำระหนี้อย่างเป็นระบบ แนะนำให้เริ่มตั้งแต่การทยอยชำระคืนให้ตรงตามกำหนด รวมหนี้มาเป็นก้อนเดียว และหากรู้สึกว่ายังตึงมืออยู่ ก็สามารถติดต่อสถาบันการเงิน เพื่อขอเจรจาประนอมหนี้ได้ ทั้งนี้ ไม่ควรค้างชำระหนี้บัตรเครดิต เพราะดอกเบี้ยที่สูงลิบลิ่วอาจทำให้ยอดหนี้เพิ่มขึ้นอย่างรวดเร็ว ส่งผลกระทบต่อประวัติเครดิต ลดโอกาสในการขอสินเชื่อในอนาคต ร้ายแรงที่สุดอาจะเกิดการฟ้องร้องทางกฎหมายกันได้
อย่างไรก็ตาม หากคุณกำลังมองหาทางออกในการจัดการหนี้บัตร ทีทีบี มีบริการผลิตภัณฑ์ทางการเงิน ทางเลือกที่จะช่วยให้คุณปิดหนี้ได้ไวขึ้น อย่างบัตรกดเงินสด ทีทีบี แฟลช สามารถติดต่อสอบถามรายละเอียดเพิ่มเติมหรือสมัครได้ผ่าน 3 ช่องทางหลักได้ ดังนี้ เว็บไซต์ ttb, แอป ttb touch หรือที่ ttb ทุกสาขา
กู้เท่าที่จำเป็นและชำระคืนไหว
บัตรกดเงินสด ทีทีบี แฟลช อัตราดอกเบี้ย 15 - 25% ต่อปี
*เงื่อนไขการพิจารณาและอนุมัติสินเชื่อเป็นไปตามที่ธนาคารกำหนด
ศึกษารายละเอียดเพิ่มเติมได้ที่เว็บไซต์ www.ttbbank.com
คำถามที่พบบ่อย (FAQ)
หากถูกฟ้องคดีหนี้บัตรเครดิตแล้ว ยังเจรจาได้หรือไม่?
แม้จะถูกฟ้องแล้ว ลูกหนี้ยังสามารถเจรจากับเจ้าหนี้ได้ในหลายกรณี เช่น การประนอมหนี้ การผ่อนชำระเป็นงวด หรือการขอลดดอกเบี้ย ทั้งนี้ควรไปศาลตามนัด และไม่เพิกเฉยต่อกระบวนการทางกฎหมาย เพื่อรักษาสิทธิของตนเองและลดผลกระทบในระยะยาว
ปิดหนี้บัตรเครดิตหมดแล้ว เครดิตจะกลับมาดีเมื่อไหร่?
หลังจากปิดหนี้ครบถ้วน ประวัติการชำระหนี้จะยังคงแสดงในระบบเครดิตบูโรตามระยะเวลาที่กฎหมายกำหนด แต่คะแนนเครดิตสามารถค่อย ๆ ฟื้นตัวได้ หากมีพฤติกรรมทางการเงินที่ดี เช่น ชำระหนี้ตรงเวลา ไม่ก่อหนี้เกินความจำเป็น และรักษาวินัยทางการเงินอย่างต่อเนื่อง
การค้างชำระหนี้บัตรเครดิตกี่วัน ถึงเริ่มมีผลต่อเครดิตบูโร?
โดยทั่วไป หากค้างชำระเกินกำหนดมากกว่า 30 วัน ข้อมูลจะเริ่มถูกบันทึกเป็นประวัติค้างชำระในเครดิตบูโร และหากค้างต่อเนื่องหลายเดือน คะแนนเครดิตจะลดลงมากขึ้น ดังนั้น ควรรีบติดต่อเจ้าหนี้ทันทีหากเริ่มมีปัญหาสภาพคล่อง ทั้งนี้ หากจ่ายชำระหนี้คืนขั้นต่ำอย่างต่อเนื่อง จะส่งผลให้ต้องชำระดอกเบี้ยรวมทั้งสัญญาสูง และใช้ระยะเวลานานในการชำระคืนหนี้ทั้งหมด
ขอบคุณข้อมูลจาก
• https://thac.or.th/th/posts/sued-for-credit-card-debt